الضرائب تدقق في حسابات 257 شركة وتفتح باب التسوية بشأن فوائد مالية غير مصرح بها
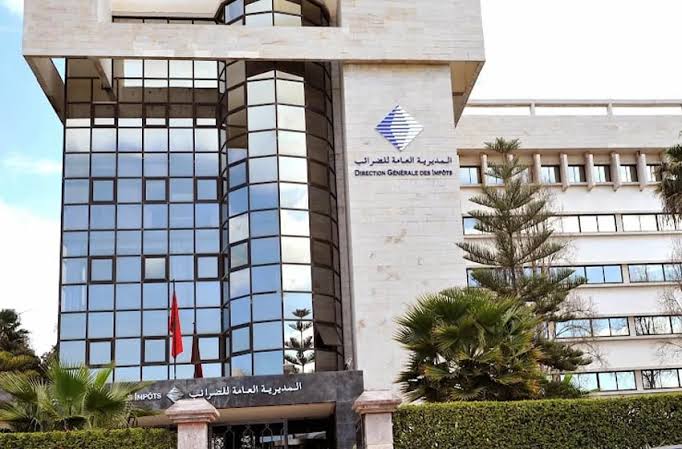
شرعت مصالح المراقبة الإقليمية والجهوية التابعة للمديرية العامة للضرائب في إجراءات لتسوية وضعية 257 شركة، عقب رصد ملاحظات خلال عمليات فحص للتصريحات المحاسبية والجبائية المتعلقة بالسنوات الثلاث الأخيرة، همت بالأساس فوائد ومنتجات مالية مرتبطة بحسابات مدينة للشركاء لم تظهر ضمن التصريحات الجبائية المقدمة للإدارة.
وأفادت المعطيات المتوفرة بأن عمليات التدقيق ركزت على الحسابات الجارية للشركاء التي ظلت مدينة لفترات ممتدة، في محاولة لتحديد طبيعة المبالغ المسجلة فيها، والعمليات التي أدت إلى نشوئها، ومدى ترتب آثار مالية وجبائية عنها.
وتتجه مصالح المراقبة، في هذا الإطار، إلى التحقق من الحالات التي وضعت فيها مبالغ مالية رهن إشارة الشركاء، وما إذا كانت هذه العمليات قد أفرزت عوائد أو فوائد يفترض إدراجها ضمن المنتجات التي تدخل في تحديد النتيجة الجبائية للشركات المعنية.
تدقيق في حركة الحسابات الجارية
وشملت عمليات الفحص تتبع حركة الحسابات الجارية للشركاء، خصوصاً المبالغ المسحوبة وتواريخ تسجيل العمليات وكيفية تسويتها، مع إجراء مقارنات بين المعطيات الواردة في المحاسبة والتصريحات الجبائية المودعة لدى الإدارة.
وأظهرت عملية المضاهاة، بحسب المعطيات المتاحة، وجود حالات اعتبرت فيها السلفات المقدمة للشركاء ذات آثار مالية وجبائية تستوجب إخضاع العوائد الناتجة عنها للمعالجة الضريبية الملائمة، بدل إبقائها خارج المنتجات المصرح بها.
كما امتدت المراقبة إلى الحسابات الجارية الدائنة للشركاء، فضلاً عن الفوائد التي تحملتها الشركات مقابل مبالغ مالية وضعت رهن إشارتها، وذلك للتحقق من مدى احترام شروط خصم هذه الأعباء من النتيجة الخاضعة للضريبة.
مهلة 30 يوماً لتصحيح الوضعيات
ومع توصل الشركات المعنية بالإشعارات، منحتها المصالح الضريبية مهلة تمتد إلى 30 يوماً لتقديم توضيحاتها بشأن الملاحظات المسجلة، مع إمكانية تقديم إقرارات تصحيحية داخل الأجل المحدد.
وتسمح هذه المرحلة للشركات المعنية بتقديم الوثائق والمبررات المرتبطة بالعمليات موضوع المراقبة، وتوضيح طبيعة المعالجات المحاسبية والجبائية التي اعتمدتها.
وفي حال عدم تقديم تبريرات كافية أو عدم تصحيح الوضعيات داخل الآجال المحددة، يمكن أن تنتقل الملفات إلى مراحل أخرى من المراقبة والتصحيح، وفق الإجراءات المنصوص عليها في التشريع الجبائي.
فحص شروط خصم الفوائد
وفي جانب آخر من عمليات التدقيق، ركزت مصالح المديرية العامة للضرائب على مدى احترام الشركات للشروط المحددة في المدونة العامة للضرائب المتعلقة بخصم الفوائد من النتيجة الجبائية.
ويترتب على عدم استيفاء الشروط القانونية لإجراء الخصم إعادة إدماج المبالغ غير المقبولة ضمن الوعاء الخاضع للضريبة على الشركات، بما قد يؤدي إلى تحديد حقوق ضريبية إضافية بحسب كل حالة.
كما شملت المراقبة مدى انسجام التسجيلات المحاسبية مع المعالجة الجبائية المعتمدة، خصوصاً في ما يتعلق بالأعباء والمنتجات المالية، وذلك بهدف رصد الفوارق بين ما يظهر في الحسابات وما تم التصريح به لدى الإدارة الضريبية.
فروقات في الضريبة على القيمة المضافة
ولم تقتصر عمليات التدقيق على الحسابات الجارية للشركاء والمنتجات المالية المرتبطة بها، إذ كشفت المراجعة المعلوماتية أيضاً عن فروقات تتعلق بمبالغ الضريبة على القيمة المضافة القابلة للخصم.
وشملت هذه المقارنات البيانات الواردة في التصريحات الدورية للشركات، مقابل المعطيات المثبتة في الوثائق والجداول المحاسبية والجبائية.
وأمام هذه التباينات، طُلب من الشركات المعنية تقديم الوثائق والفواتير التي تثبت أحقية الاستفادة من الخصم، إلى جانب توضيح أسباب الاختلاف بين الأرقام المصرح بها وتلك المسجلة في الوثائق المحاسبية والجبائية.
المراقبة المعلوماتية توسع نطاق التدقيق
وتأتي هذه العمليات في سياق توجه المديرية العامة للضرائب نحو توسيع استخدام الأنظمة المعلوماتية وتحليل البيانات في عمليات المراقبة الجبائية.
وأظهرت المعطيات السنوية المرتبطة بالمراقبة على أساس الوثائق اتساع نطاق هذه الآلية، بعدما تجاوز عدد الملفات التي خضعت لهذا النوع من المراقبة 82 ألف ملف، مسجلاً ارتفاعاً يقارب 35 في المائة خلال سنة واحدة، مقابل نحو 7,1 آلاف ملف خضع للمراقبة الميدانية.
ويعكس هذا التطور اعتماد الإدارة بشكل متزايد على تحليل المخاطر والمقارنة بين البيانات المتوفرة لديها من مصادر مختلفة، بهدف تحديد الملفات التي تستدعي التدقيق، بدل إخضاع مجموع الملزمين لعمليات فحص موسعة.
20,9 مليار درهم من المداخيل الإضافية
وساهم تكثيف المراقبة واستهداف الملفات بناء على مؤشرات المخاطر في رفع المداخيل الإضافية الناتجة عن المراقبة الجبائية إلى حوالي 20,9 مليار درهم خلال سنة 2025، بزيادة قاربت 18 في المائة.
وتندرج هذه النتائج ضمن مسار يعتمد على تطوير أدوات التحليل المعلوماتي ومقارنة التصريحات والمعطيات المتاحة للإدارة، بما يسمح برصد الفوارق المحتملة وتوجيه عمليات المراقبة نحو الملفات التي تظهر بشأنها مؤشرات تستدعي التحقق.
وفي حالة الشركات الـ257 المعنية بالإشعارات الأخيرة، تظل المرحلة الحالية مرتبطة بحقها في تقديم التوضيحات والتصحيحات والوثائق اللازمة قبل اتخاذ أي إجراءات لاحقة.
وبذلك، تفتح الإشعارات الموجهة إلى هذه الشركات مرحلة للتسوية الطوعية وتصحيح الوضعيات، قبل إمكانية الانتقال، بالنسبة إلى الملفات التي لا تتم تسويتها أو لا تقدم بشأنها مبررات كافية، إلى عمليات فحص أوسع قد تشمل المراجعة الميدانية، وما يمكن أن يترتب عنها، بحسب كل ملف، من حقوق ضريبية إضافية وزيادات وغرامات مرتبطة بالتأخير.


