العدوي تضع ملاءمة السياسات العمومية تحت مجهر الرقابة الدولية من الرباط
احتضنت العاصمة الرباط، أمس الثلاثاء، أشغال الاجتماع السنوي لمجموعة عمل المنظمة الدولية للأجهزة العليا للرقابة المالية والمحاسبة المكلفة بتقييم السياسات والبرامج العمومية، بمشاركة نحو 50 عضواً ومراقباً وخبيراً وممثلاً لأجهزة رقابية عليا من مختلف القارات، حضورياً وعن بعد.
وينظم المجلس الأعلى للحسابات هذا اللقاء على مدى يومين، في إطار انخراط المغرب في الجهود الدولية الرامية إلى تطوير أدوات ومناهج تقييم السياسات العمومية، وتعزيز قدرة أجهزة الرقابة على قياس مدى ملاءمة البرامج والمشاريع العمومية مع الحاجيات الفعلية للمجتمعات، وليس فقط التحقق من مدى تنفيذها واحترام القواعد والإجراءات المنظمة لها.
ويطرح الاجتماع قضية تتجاوز المراقبة التقليدية لتدبير المال العام، من خلال الانتقال إلى سؤال أكثر عمقاً يتعلق بمدى ملاءمة السياسات العمومية للأولويات المجتمعية المتغيرة، ومدى قدرتها على إنتاج نتائج ملموسة وتحقيق الأثر المنتظر منها.
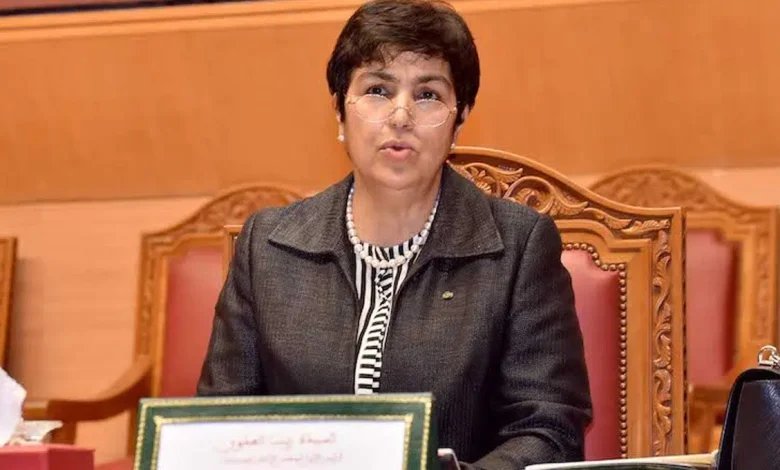
وفي هذا السياق، أكدت الرئيس الأول للمجلس الأعلى للحسابات، زينب العدوي، أن اختيار موضوع ملاءمة السياسات والبرامج العمومية للنقاش خلال الاجتماع يكتسي أهمية خاصة، باعتبار أن هذا الموضوع أصبح من صميم الرهانات المرتبطة بالعمل العمومي، خصوصاً في ظل التطورات الاجتماعية والاقتصادية والمجالية المتسارعة.
وأبرزت العدوي أن الإطار المعياري للمنظمة الدولية للأجهزة العليا للرقابة المالية والمحاسبة يقوم على مبدأ أساسي يتمثل في ضرورة أن تفضي أعمال الرقابة إلى منافع ملموسة للمجتمع، وهو ما يجعل تقييم أثر السياسات العمومية وملاءمتها جزءاً متزايد الأهمية من العمل الرقابي.
وأوضحت أن الأجهزة العليا للرقابة انخرطت دولياً في تقييم سياسات التنمية المستدامة، غير أن الممارسة الرقابية ظلت، إلى حدود الآن، تركز بدرجة أكبر على كيفية تنفيذ السياسات ومدى تحقيق الأهداف التي تم تحديدها لها.
وتطرح المرحلة المقبلة، بحسب العدوي، ضرورة تطوير ممارسة تقييمية تجعل سؤال الملاءمة حاضراً بقوة، أي البحث في مدى انسجام السياسة أو البرنامج العمومي مع الحاجيات والأولويات الحقيقية للمجتمع، مع الحفاظ في الوقت ذاته على استقلالية أجهزة الرقابة وحيادها ومصداقيتها.
وتكتسي هذه المسألة حساسية خاصة، لأن تقييم ملاءمة سياسة عمومية قد يقترب من المجال السياسي، وهو ما يفرض على الأجهزة الرقابية تحديد الحدود الفاصلة بين تقييم الأداء والأثر من جهة، وبين التدخل في الاختيارات السياسية التي تعود مسؤولية اتخاذها إلى المؤسسات صاحبة الشرعية الديمقراطية من جهة أخرى.
وأكدت العدوي في هذا الصدد أن وظيفة الأجهزة العليا للرقابة لا تتمثل في الحلول محل أصحاب القرار، وإنما في توفير المعطيات والتحليلات التي تساعد على إضاءة الاختيارات العمومية وتنويرها، مع احترام المسؤولية النهائية للجهات التي تملك الشرعية الديمقراطية لاتخاذ القرار.
وتبرز أهمية هذا النقاش في عدد من المجالات ذات التأثير المباشر على حياة المواطنين، من بينها محاربة الفقر متعدد الأبعاد، وتقليص الفوارق الاجتماعية والمجالية، والتعليم الدامج، ومنظومة التأمين الصحي، إلى جانب مختلف البرامج الاجتماعية والاقتصادية التي تستهدف تحسين ظروف العيش وتعزيز العدالة المجالية.
وفي الحالة المغربية، أشارت العدوي إلى أن مفهومي الملاءمة والأثر أدمجا ضمن المنظومة المؤسساتية المؤطرة للعمل العمومي، ولا سيما من خلال دستور 2011 والقانون التنظيمي المتعلق بقوانين المالية الصادر سنة 2015 ونصوصه التطبيقية.
كما أبرزت أن هذين البعدين أصبحا حاضرين في عدد من الأوراش الوطنية الكبرى، خصوصاً تلك المرتبطة بتعزيز الدولة الاجتماعية وتحقيق تنمية ترابية مندمجة، وهو ما يفرض، بالتوازي، تطوير أدوات القياس والتقييم لمعرفة مدى نجاعة البرامج والسياسات ومدى وصول آثارها إلى الفئات والمجالات المستهدفة.
وفي هذا الإطار، عمل المجلس الأعلى للحسابات خلال السنوات الأخيرة على تطوير ممارساته الرقابية، مع إيلاء اهتمام أكبر لتدقيق الأداء وتقييم البرامج والمشاريع العمومية، إلى جانب تطوير الخبرات المرتبطة بفهم السياقات الاجتماعية والمؤسساتية التي يتم فيها إعداد وتنفيذ السياسات العمومية.
كما شمل هذا التطور تعزيز قدرات القضاة الماليين في مجالات التدقيق في البيئات المعقدة، والتفكير النقدي، وتحليل البيانات، وهي أدوات أصبحت ضرورية لفهم نتائج السياسات العمومية بعيداً عن الاقتصار على مراقبة الوثائق والمساطر.
من جهتها، أكدت نائبة رئيس المكتب السويسري الفيدرالي للمحاسبة، إيفلين هوغلي، أن الاجتماع يطرح سؤالاً أساسياً أمام أجهزة الرقابة في مختلف دول العالم، يتعلق بكيفية التعامل مع السياسات العمومية التي قد تظهر نتائج التقييم أنها لم تعد ملائمة أو لم تحقق الغايات المنتظرة منها أو أصبحت متجاوزة بفعل تغير الظروف.
وأوضحت أن العمل الرقابي كان يركز تقليدياً على مدى تنفيذ السياسات وفق القواعد والإجراءات المعتمدة، بينما يفرض التطور الحالي توسيع دائرة التساؤل لتشمل جدوى السياسة العمومية ونتائجها وأثرها.
وتبرز هنا إشكالية دقيقة تتعلق بمدى قدرة أجهزة الرقابة على التعبير عن نتائج تشير إلى عدم ملاءمة سياسة عمومية معينة، من دون أن يتحول ذلك إلى تدخل في الاختيارات السياسية أو إلى موقف يمس استقلالية الجهاز الرقابي وموضوعيته.
وتشكل هذه الإشكالية أحد أبرز محاور النقاش داخل مجموعة العمل الدولية، بالنظر إلى اختلاف السياقات القانونية والمؤسساتية بين الدول، مع وجود حاجة مشتركة إلى تطوير معايير تساعد أجهزة الرقابة على تقييم السياسات بكفاءة، مع الحفاظ على حدود اختصاصاتها واستقلاليتها.
ويتضمن برنامج الاجتماع مناقشة عدد من التجارب الدولية في تقييم البرامج والمشاريع العمومية، إلى جانب بحث طرق التواصل بشأن نتائج التقييم والتفاعل معها مع الحكومة والبرلمان ومختلف المتدخلين المعنيين بالسياسات العمومية.
كما يقدم المشاركون دراسات حالة مرتبطة بقطاعات مختلفة، من بينها الصحة والشؤون الاجتماعية والتعليم والتدبير الترابي، بما يسمح بمقارنة المناهج المعتمدة في تقييم البرامج العمومية واستخلاص الممارسات التي يمكن تطويرها أو تعميمها.
ويشارك المجلس الأعلى للحسابات المغربي بدوره بتجارب مرتبطة بعدد من الأوراش، من بينها تبسيط المساطر وتقليص الفوارق المجالية، في إطار تقاسم المنهجيات والنتائج والخبرات مع الأجهزة العليا للرقابة المشاركة.
ويعكس احتضان الرباط لهذا الاجتماع الدور الذي يضطلع به المجلس الأعلى للحسابات داخل المنظومة الدولية للأجهزة العليا للرقابة، كما يعكس أهمية التعاون المهني في تطوير أدوات تقييم السياسات العمومية، خصوصاً في ظل تعقد البرامج الحكومية وتعدد أهدافها وتداخل آثارها الاقتصادية والاجتماعية والمجالية.
ويظل الرهان الأساسي بالنسبة إلى هذه الأجهزة هو الانتقال من مجرد التحقق من حسن تنفيذ البرامج إلى فهم نتائجها وقياس أثرها ومدى استجابتها للحاجيات التي أُحدثت من أجلها، مع الحفاظ على الاستقلالية والحياد وعدم تجاوز الحدود التي تفصل الرقابة عن القرار السياسي.
ويأتي ذلك في وقت أصبحت فيه الحكامة العمومية مطالبة بشكل متزايد بالاستناد إلى البيانات والنتائج والقدرة على قياس الأثر، خصوصاً عندما يتعلق الأمر بالبرامج التي تستنزف موارد مالية مهمة أو تستهدف فئات اجتماعية واسعة.
ويقوم المجلس الأعلى للحسابات، في إطار الاختصاصات المخولة له بموجب مدونة المحاكم المالية، بإنجاز مهام رقابية وتقييمية سنوية تهم برامج ومشاريع عمومية مختلفة، بهدف استخلاص الدروس وتحديد مكامن القوة والاختلال وتوفير معطيات موضوعية يمكن أن تساعد على تحسين السياسات والبرامج المستقبلية.
وبذلك، لا يقتصر دور الرقابة المالية والمحاسبية على رصد كيفية إنفاق المال العام، وإنما يمتد إلى المساهمة في معرفة ما إذا كانت الموارد العمومية قد تحولت فعلاً إلى نتائج وآثار ملموسة لفائدة المواطنين والمجالات المستهدفة.
ومن الرباط، يضع الاجتماع الدولي هذا التحول في صلب النقاش المهني، من خلال البحث عن توازن دقيق بين تقييم ملاءمة السياسات العمومية من جهة، واحترام استقلال القرار السياسي والشرعية الديمقراطية من جهة أخرى، بما يجعل الرقابة أداة لتنوير القرار وتحسين الأداء العمومي، دون أن تتحول إلى بديل عن المؤسسات صاحبة الاختصاص في تحديد الاختيارات والسياسات.


