عشرون ملفاً فقط في 21 شهراً.. هيئة النزاهة تدق ناقوس الخطر بشأن إحالة شبهات تبديد المال العام على القضاء الجنائي
أعاد التقرير السنوي لسنة 2025 للهيئة الوطنية للنزاهة والوقاية من الرشوة ومحاربتها فتح النقاش حول فعالية المسار القانوني الذي يفترض أن ينقل الاختلالات ذات الطابع الجنائي التي ترصدها المحاكم المالية إلى القضاء الزجري، في وقت أصبحت فيه هذه الإحالات تكتسي أهمية أكبر بفعل المستجدات التي جاء بها إصلاح قانون المسطرة الجنائية، خصوصاً في ما يتعلق بتحريك الأبحاث والمتابعات بشأن الجرائم الماسة بالمال العام.
وتكمن أبرز الأرقام التي توقف عندها التقرير في إحالة 20 ملفاً فقط خلال الفترة الممتدة من يناير 2024 إلى نهاية شتنبر 2025، من طرف الوكيل العام للملك لدى المجلس الأعلى للحسابات، على الوكيل العام للملك لدى محكمة النقض، بصفته رئيساً للنيابة العامة. وتتعلق هذه الملفات بوقائع رصدتها المحاكم المالية واعتبرت أنها قد تتضمن أفعالاً قابلة للتكييف الجنائي، بما يستدعي عرضها على الجهة القضائية المختصة لتحديد ما إذا كانت تستوجب فتح أبحاث ومتابعات وفقاً للقانون.
واللافت في هذه الحصيلة أن الملفات العشرين همّت 20 هيئة ومؤسسة، من بينها ست مؤسسات عمومية تابعة للدولة، و13 جماعة ترابية، وجمعية واحدة، وهو ما يضع تدبير المال العام على مستوى المؤسسات والإدارات والجماعات الترابية في صلب النقاش المتعلق بمدى نجاعة آليات المراقبة والمساءلة وربط المسؤولية بالمحاسبة.
ولا يتعلق الأمر بمجرد رقم معزول، بل بمسار مؤسساتي تزداد أهميته في ضوء التعديلات التي عرفها قانون المسطرة الجنائية، والتي جعلت تحريك الأبحاث والمتابعات بشأن الجرائم المرتبطة بالمال العام مرتبطاً، كقاعدة عامة، بإحالة صادرة عن جهات رقابية ومؤسسات محددة قانوناً، من بينها المجلس الأعلى للحسابات والهيئة الوطنية للنزاهة والوقاية من الرشوة ومحاربتها، مع احتفاظ النيابة العامة بإمكانية التحرك تلقائياً في حالة التلبس بالجريمة. وهو ما يجعل جودة التنسيق وسرعة انتقال الملفات من أجهزة الرقابة إلى النيابة العامة عاملاً حاسماً في ضمان عدم إفلات الأفعال التي تتوفر فيها عناصر الجريمة من المساءلة.
وتطرح هذه المعطيات سؤالاً جوهرياً حول مدى قدرة هذا المسار على مواكبة حجم الاختلالات التي تكشفها عمليات الافتحاص والمراقبة المالية، خصوصاً أن الإحالة لا تعني تلقائياً ثبوت جريمة أو إدانة المسؤولين المعنيين، وإنما تمثل مرحلة أولى تتيح للنيابة العامة دراسة الوقائع وتقدير مدى توفر العناصر القانونية التي تستوجب فتح بحث قضائي أو اتخاذ قرار آخر وفقاً للقانون. لذلك فإن محدودية عدد الملفات المحالة تستدعي فحص مختلف حلقات المسطرة، ابتداء من رصد المخالفة وتكييفها، مروراً بتجميع الوثائق والأدلة، وصولاً إلى قرار الإحالة والتعامل القضائي مع الملف.
وفي هذا السياق، تكتسي الأرقام الواردة في حصيلة المحاكم المالية أهمية إضافية؛ إذ سجلت هذه الهيئات خلال الفترة المعنية 4452 قراراً وحكماً في مجال مراقبة الحسابات والبت فيها، من بينها 4235 قراراً وحكماً بالإبراء، و217 قراراً بالتضمين المالي، بمبالغ إجمالية تناهز 57.88 مليون درهم. كما تم تسجيل استرجاع ما يفوق 16.43 مليون درهم قبل صدور الأحكام النهائية المتعلقة بالحسابات المعنية. وفي مجال التأديب المتعلق بالميزانية والشؤون المالية، أصدرت المحاكم المالية 99 حكماً وقراراً، من بينها 72 تضمن غرامات بلغ مجموعها نحو 4.13 ملايين درهم، فضلاً عن مبالغ مسترجعة تناهز 1.15 مليون درهم.
ومن أبرز المؤشرات التي تستحق التوقف عندها أيضاً أن التدابير التصحيحية التي اتخذتها بعض المؤسسات العمومية والجماعات عقب الملاحظات الأولية للمراقبة، وقبل مباشرة المساطر القانونية التي قد تفضي إلى ترتيب المسؤولية، حققت أثراً مالياً إيجابياً قدر بنحو 629.2 مليون درهم، إلى جانب آثار اجتماعية وبيئية وتدبيرية. وهي حصيلة تبرز أهمية الرقابة الوقائية، لكنها تطرح في الوقت نفسه ضرورة التمييز بين معالجة الاختلالات الإدارية والمالية من جهة، والتعامل مع الأفعال التي قد تشكل جرائم من جهة أخرى، إذ لا ينبغي أن يؤدي تصحيح الوضعية المالية إلى إهمال أي شبهة جنائية متى توفرت عناصرها القانونية.
وتتجاوز ملاحظات الهيئة هذا الجانب التقني لتلامس مستوى التنسيق المؤسساتي في مجال مكافحة الفساد. فقد أشار التقرير إلى أن اللجنة الوطنية لمكافحة الفساد، التي أحدثت سنة 2017 ويرأسها رئيس الحكومة، لم تجتمع سوى مرتين منذ إحداثها، وهو معطى يعيد النقاش حول مدى انتظام آليات القيادة والتتبع، وقدرتها على ضمان التنسيق بين القطاعات الحكومية والمؤسسات الرقابية والقضائية المعنية. فمكافحة الفساد لا يمكن أن تتحقق بمجرد إحداث اللجان وإصدار النصوص، بل تحتاج إلى اجتماعات منتظمة، وأهداف قابلة للقياس، وتوزيع واضح للمسؤوليات، وآليات لتقييم النتائج ومحاسبة الجهات المتقاعسة عن تنفيذ الالتزامات.
وتنسجم هذه الملاحظات مع الخلاصات التي عرضتها الهيئة بشأن تقييم الاستراتيجية الوطنية لمحاربة الفساد للفترة 2015-2025، إذ لم تتجاوز نسبة المشاريع التي جرى تنفيذها بالكامل 54 في المائة، فيما ظلت إصلاحات تشريعية أساسية دون مستوى التطلعات، من بينها تجريم الإثراء غير المشروع، وتأطير حالات تضارب المصالح، وتحسين منظومة التصريح الإجباري بالممتلكات. كما سجلت الهيئة أن تعدد المشاريع والمبادرات لم ينعكس دائماً في أثر ملموس يتناسب مع الأهداف المعلنة، بسبب اختلالات في القيادة والتنسيق وغياب منظومة مندمجة لتدبير الأداء والمخاطر.
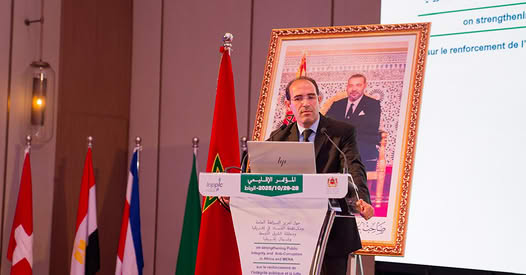
وفي هذا الإطار، تبرز مسؤولية المؤسسات المعنية في الانتقال من منطق تسجيل الملاحظات إلى ضمان تتبع مآلاتها، عبر إرساء قنوات واضحة وسريعة لتبادل المعلومات والوثائق، وتوحيد المعايير المعتمدة في رصد الأفعال ذات الطابع الجنائي، وتعزيز قدرات أجهزة الرقابة على إعداد ملفات متكاملة قابلة للمعالجة القضائية. كما تبرز الحاجة إلى حماية المبلغين عن الفساد، وتوفير الضمانات القانونية التي تشجع على كشف الاختلالات دون خوف من الانتقام أو الضغط، وهي من النقاط التي شدد عليها رئيس الهيئة محمد بنعليلو خلال تقديم التقرير السنوي.
والتحدي المطروح اليوم لا يتعلق فقط برفع عدد الملفات المحالة إلى القضاء، لأن كثرة الإحالات ليست هدفاً في حد ذاتها، وإنما بضمان أن كل ملف تتوفر فيه مؤشرات جدية على وجود فعل جرمي يصل إلى الجهة المختصة في الوقت المناسب، وأن تتم معالجته وفق ضمانات المحاكمة العادلة وقرينة البراءة واستقلال السلطة القضائية. كما أن النجاعة تقتضي نشر معطيات دورية حول مآل الإحالات، بما يسمح بتقييم أداء المنظومة دون المساس بسرية الأبحاث أو بحقوق الأطراف.
إن إحالة عشرين ملفاً خلال 21 شهراً، في ظل التحولات التشريعية التي جعلت مسار الإحالة أحد المداخل الأساسية لتحريك المتابعات في جرائم المال العام، تضع فعالية التنسيق بين مؤسسات الرقابة والنيابة العامة أمام اختبار حقيقي. فالمطلوب ليس فقط تشديد النصوص القانونية، وإنما ضمان تنفيذها بصورة متكاملة، حتى لا تتحول المراقبة إلى تقارير وملاحظات دون أثر قضائي عند الاقتضاء، وحتى يصبح مبدأ ربط المسؤولية بالمحاسبة ممارسة مؤسساتية ملموسة تحمي المال العام وتعزز ثقة المواطنين في الإدارة والعدالة.


